Pagare con carta durante un viaggio: come leggere commissioni e conversioni di valuta
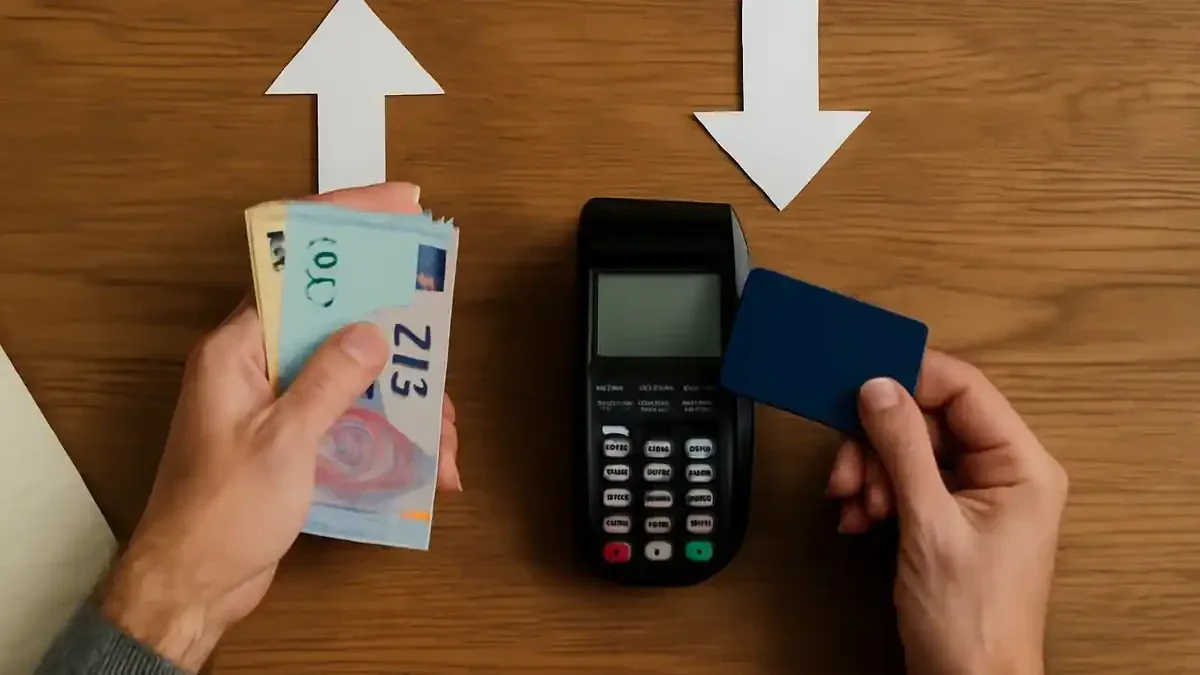
Il conto del ristorante è di 800 unità nella valuta locale. Sul terminale compaiono due pulsanti: pagare 800 nella valuta del posto oppure un importo già tradotto in euro. Il secondo sembra più rassicurante, perché mostra subito quanto verrà addebitato. Ma quella cifra incorpora un cambio scelto dal servizio di conversione del terminale; scegliendo la valuta locale, invece, la conversione passa normalmente attraverso il circuito della carta e l’emittente. Per capire quale opzione costa meno bisogna sapere chi effettua il cambio e quali commissioni prevede la propria carta.
Le voci da separare prima di confrontare due importi
Un pagamento in valuta estera può avere più componenti. La prima è il tasso di cambio applicato alla transazione: determina quanti euro corrispondono al prezzo espresso nella valuta del negozio. La seconda è l’eventuale commissione dell’emittente per operazioni in valuta diversa dall’euro, spesso indicata come percentuale dell’importo. Alcune condizioni prevedono anche un importo fisso o distinguono tra acquisti, prelievi e tipi di carta.
«Zero commissioni sui pagamenti» non basta, da solo, a descrivere il costo del cambio. Occorre verificare a quali operazioni si riferisce quella formula, quale tasso viene utilizzato e se l’emittente applica una maggiorazione. La stessa carta può avere condizioni diverse per un acquisto al POS e per un prelievo allo sportello automatico. Conta inoltre la valuta in cui viene elaborata l’operazione: un negozio può trovarsi all’estero, ma presentare un addebito in euro; un acquisto online può essere in valuta estera senza che il titolare sia partito.
Prima del viaggio, nel foglio informativo o nel tariffario della carta conviene cercare le voci relative a operazioni in valuta estera, maggiorazione sul cambio e prelievi fuori dal proprio paese. Se il documento usa termini generici, l’assistenza dell’emittente può chiarire quale voce si applica alla carta specifica: non è prudente dedurlo dalle condizioni di un altro prodotto della stessa banca.
Al POS: che cosa cambia scegliendo euro o valuta locale
La proposta di pagare in euro anziché nella valuta del negozio è una conversione dinamica della valuta, spesso chiamata DCC. Può apparire sul terminale, sulla ricevuta da confermare o durante un acquisto online. Chi la offre deve rendere riconoscibili gli importi nelle due valute, il tasso utilizzato e gli eventuali costi o maggiorazioni. Il vantaggio immediato è conoscere l’importo convertito prima di autorizzare il pagamento; non significa, però, che il cambio sia più conveniente.
Se si sceglie la valuta locale, il terminale non fissa l’equivalente in euro. L’importo finale dipenderà dalle regole del circuito e dalle condizioni dell’emittente, e potrà non coincidere con una stima fatta sul momento usando un cambio trovato online. Se si sceglie l’importo già convertito in euro, si accetta invece il tasso proposto dal servizio di conversione. Anche in questo caso è opportuno controllare il contratto della carta: non si può presumere che ogni altra voce di costo sparisca.
Una scelta pratica è confrontare la maggiorazione mostrata per la conversione al terminale con i costi noti della propria carta. Se questi ultimi non sono disponibili sul momento, selezionare la valuta locale evita almeno di accettare senza verifica il cambio proposto dal negozio o dal terminale. La parola decisiva sullo schermo è la valuta dell’addebito, non un pulsante ambiguo come «accetta» o «continua»: prima di confermare, leggere l’importo associato a ciascuna opzione.
Lo scontrino e l’estratto conto raccontano due passaggi diversi
Lo scontrino documenta la scelta compiuta al pagamento. Se riporta soltanto l’importo nella valuta locale, non permette ancora di conoscere con precisione l’addebito finale in euro. Se riporta anche una cifra in euro ottenuta tramite DCC, consente invece di controllare il tasso offerto in quel momento. Conservare la ricevuta fino alla contabilizzazione aiuta a distinguere il prezzo richiesto dall’esercente dalle voci applicate successivamente.
Nell’app o nell’estratto conto, cercare l’importo originale, la valuta della transazione, l’importo contabilizzato in euro e le eventuali commissioni esposte separatamente. Per un controllo approssimativo, si può dividere l’importo in euro per quello in valuta locale e confrontare il risultato con il tasso indicato dalla carta o dal circuito per l’operazione. È solo una verifica orientativa se l’emittente somma una maggiorazione al cambio o se non espone ogni componente su una riga distinta.
Per esempio, su un acquisto di 800 unità locali, due addebiti rispettivamente di 100 e 104 euro differiscono di 4 euro. La differenza non dimostra da sola che siano state aggiunte «commissioni» per 4 euro: può dipendere dal tasso impiegato, da una maggiorazione, da una voce separata o da una combinazione di questi elementi. Il confronto è attendibile soltanto quando si mettono a fianco importi nella stessa valuta e si controllano le condizioni effettive della carta.
Prelievi e prenotazioni: due casi in cui il pulsante non basta
Allo sportello automatico si può incontrare la stessa scelta tra valuta locale ed euro, ma il prelievo aggiunge altri possibili costi: quelli previsti dall’emittente per ritirare contante e quelli eventualmente mostrati dal gestore dell’ATM. Rifiutare la conversione proposta dall’ATM riguarda il cambio, non elimina automaticamente una commissione di prelievo. Prima di autorizzare, leggere quindi separatamente la schermata del cambio e quella degli eventuali costi dello sportello.
Una prenotazione richiede un controllo diverso. Il prezzo visualizzato su un sito può essere una stima nella lingua o nella valuta scelta dal cliente, mentre la valuta effettiva dell’addebito è specificata più avanti, nelle condizioni di pagamento. Inoltre un deposito o un saldo successivo può essere addebitato in un momento diverso dall’acquisto iniziale. Per prevedere la spesa, annotare la valuta indicata nella conferma e verificare se si paga subito, alla struttura o in più rate: è su ciascun addebito reale che andranno letti cambio e commissioni.
Fonti
Foto: MCL Media library, MCL internal media library.
Dopo anni passati a pianificare viaggi per sé e amici, Gualtiero offre una visione paziente e dettagliata sull’organizzazione di vacanze per tutte le età. Le sue esperienze includono soluzioni alternative per l’alloggio, gestione di viaggi in gruppo e trucchi per prevenire problemi comuni in viaggio.